Samorząd terytorialny
Źródła dochodów samorządu terytorialnego i kierunki wydatków
Przedstawisz i rozróżnisz źródła dochodów jednostki samorządu terytorialnego.
Scharakteryzujesz sposoby finansowania zadań własnych i zleconych jednostek samorządu terytorialnego.
Sprawdzisz i przeanalizujesz dochody i wydatki własnej gminy oraz powiatu.
Każda decyzja samorządu ma swój wymiar finansowy. Budowa drogi, prowadzenie szkoły, organizacja transportu czy rozwój lokalnej infrastruktury wymagają nie tylko określenia potrzeb mieszkańców, lecz także znalezienia środków na ich realizację. Skąd samorządy biorą pieniądze i na co mogą je przeznaczyć? Czy wszystkie jednostki mają takie same możliwości finansowe? Odpowiedzi na te pytania pozwalają spojrzeć na samorząd od strony jego codziennego funkcjonowania.
Finansowanie zadań samorządu terytorialnego
Samodzielność jednostek samorządu terytorialnego wymaga zapewnienia im środków finansowych odpowiednich do wykonywanych zadań. Podstawowe zasady finansowania samorządu określa art. 167 Konstytucji RP, zgodnie z którym JST mają zapewniony udział w dochodach publicznych odpowiednio do przypadających im zadań.
Konstytucja RP wskazuje trzy podstawowe kategorie dochodów samorządu: dochody własne, subwencje ogólne oraz dotacje celowe z budżetu państwa. Stanowi również, że zmiany w zakresie zadań i kompetencji JST powinny następować wraz z odpowiednimi zmianami w podziale dochodów publicznych.
Z kolei art. 168 konstytucji przyznaje jednostkom samorządu terytorialnego prawo ustalania wysokości podatków i opłat lokalnych w zakresie określonym w ustawie.
Konstytucja RPArtykuł 167
Jednostkom samorządu terytorialnego zapewnia się udział w dochodach publicznych odpowiednio do przypadających im zadań.
Dochodami jednostek samorządu terytorialnego są ich dochody własne oraz subwencje ogólne i dotacje celowe z budżetu państwa.
Źródła dochodów jednostek samorządu terytorialnego są określone w ustawie.
Zmiany w zakresie zadań i kompetencji jednostek samorządu terytorialnego następują wraz z odpowiednimi zmianami w podziale dochodów publicznych.
Źródło: Konstytucja RP.
Konstytucja RPArtykuł 168
Jednostki samorządu terytorialnego mają prawo ustalania wysokości podatków i opłat lokalnych w zakresie określonym w ustawie.
Źródło: Konstytucja RP.
Jednym z podstawowych źródeł finansowania JST są dochody własne. Ich źródła różnią się w zależności od szczebla samorządu - inny zakres dochodów własnych przysługuje gminom, powiatom i województwom. Szczególnie rozbudowany katalog posiada gmina, która uzyskuje dochody m.in. z podatków i opłat, udziału w podatkach dochodowych oraz własnego majątku.
Najważniejszymi dochodami własnymi gmin są:
wpływy z podatków m.in. od nieruchomości, rolnego, leśnego, od środków transportowych, spadków i darowizn, czynności cywilnoprawnych;
wpływy z opłat m.in. skarbowej, targowej, miejscowej, uzdrowiskowej, reklamowej i od posiadania psa);
dochody z tytułu udziału w podatkach dochodowych PIT i CIT;
dochody z majątku gminy (np. ze sprzedaży lub wynajmu nieruchomości stanowiących własność gminy).
Dochody własne JST
Zakres dochodów własnych różni się w zależności od szczebla samorządu. Gmina posiada własne źródła podatkowe i opłatowe, których nie mają powiat i województwo, natomiast wszystkie trzy szczeble uzyskują m.in. dochody z udziałów w PIT i CIT oraz ze swojego majątku.
Udziały w PIT i CIT są obecnie obliczane na podstawie dochodów podatników związanych z obszarem danej JST. Dla PIT uwzględnia się dochody podatników zamieszkałych na jej terenie, a dla CIT - dochody podatników posiadających tam siedzibę.
Subwencja ogólna i potrzeby finansowe JST
Drugim źródłem dochodów jednostek samorządu terytorialnego wskazanym w konstytucji jest subwencja ogólna. Jest ona przekazywana JST z budżetu państwa, a o przeznaczeniu otrzymanych środków decyduje organ stanowiący danej jednostki samorządu terytorialnego.
W obecnym systemie ważną rolę odgrywają potrzeby finansowe JST. Ustawa wyróżnia pięć ich rodzajów: wyrównawcze, oświatowe, rozwojowe, ekologiczne i uzupełniające. Potrzeby wyrównawcze uwzględniają zróżnicowanie sytuacji dochodowej samorządów, oświatowe są związane z wykonywaniem zadań edukacyjnych, rozwojowe odnoszą się do możliwości rozwojowych JST, ekologiczne uwzględniają występowanie określonych obszarów chronionych, uzupełniające stanowią dodatkowy element systemu finansowania.
Wysokość subwencji ogólnej jest obecnie ustalana z uwzględnieniem potrzeb finansowych JST oraz zmian w ich dochodach z PIT i CIT. Oznacza to, że subwencja nie jest już prostym zestawem odrębnych „części”, jak w poprzednim systemie.
Dotacje celowe
Trzecim źródłem dochodów JST wskazanym w konstytucji są dotacje celowe. W przeciwieństwie do subwencji ogólnej są one związane z realizacją określonego zadania lub celu.
Dotacje celowe mogą pochodzić m.in. z budżetu państwa i być przeznaczone na zadania z zakresu administracji rządowej i inne zadania zlecone ustawami, zadania realizowane na podstawie porozumień z administracją rządową, finansowanie lub dofinansowanie zadań własnych, usuwanie skutków klęsk żywiołowych oraz realizację zadań wynikających z umów międzynarodowych. JST mogą również otrzymywać dotacje z budżetów innych jednostek samorządu terytorialnego.
Co zmieniło się w 2025 roku?
Od 2025 roku obowiązuje nowy model finansowania jednostek samorządu terytorialnego. Reforma istotnie zmieniła strukturę dochodów samorządów.
Po pierwsze, zmienił się sposób ustalania dochodów JST z PIT i CIT. W poprzednim systemie były one powiązane z wpływami z podatków, natomiast obecnie podstawą obliczeń są dochody podatników związanych z daną jednostką samorządu. Do podstawy naliczania dochodów JST włączono również dochody podatników opodatkowanych ryczałtem od przychodów ewidencjonowanych.
Po drugie, zrezygnowano z dotychczasowego podziału subwencji ogólnej na części, takie jak oświatowa, wyrównawcza, równoważąca czy regionalna. Wprowadzono w ich miejsce system potrzeb finansowych JST.
Po trzecie, zmieniła się rola subwencji ogólnej - ma ona obecnie przede wszystkim charakter uzupełniający, podczas gdy większe znaczenie w finansowaniu samorządów uzyskały ich dochody z PIT i CIT. Zlikwidowano również dotychczasowy mechanizm wpłat JST do budżetu państwa określany potocznie jako „janosikowe”.
Nowoczesna droga szybkiego ruchu przecinająca otwarty krajobraz pokazuje skalę inwestycji publicznych wymagających zaangażowania różnych szczebli administracji. Autostrada lub droga ekspresowa to jedno, ale jej finansowanie w przestrzeni lokalnej wiąże się z siecią dróg dojazdowych, transportem lokalnym i inną infrastrukturą służącą mieszkańcom. Czy taki system mógłby sprawnie działać bez odpowiedniego mechanizmu finansowania publicznego?
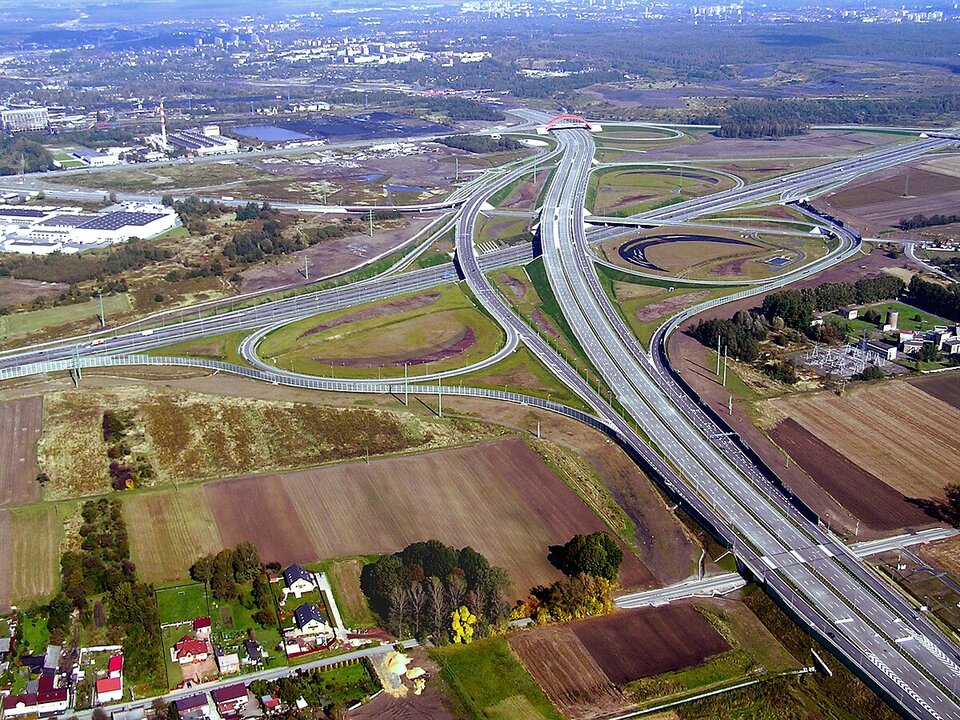
Dochody samorządu nie są celem samym w sobie - umożliwiają wykonywanie zadań publicznych i zaspokajanie potrzeb mieszkańców. JST przeznaczają środki m.in. na drogi lokalne, transport zbiorowy, oświatę, pomoc społeczną, gospodarkę komunalną czy inwestycje.
Budżet samorządu ma dwie powiązane strony: dochody, czyli środki, którymi JST może dysponować, oraz wydatki, czyli sposób ich wykorzystania na realizację zadań publicznych. To, jakimi dochodami dysponuje samorząd, wpływa na zakres usług publicznych i inwestycji, które może finansować.
Swoboda samorządu w planowaniu wydatków nie jest nieograniczona. JST muszą w pierwszej kolejności zapewnić środki na wykonywanie zadań wynikających z przepisów prawa i zawartych zobowiązań. Dopiero możliwości finansowe pozostające po zabezpieczeniu podstawowych potrzeb wpływają na zakres dodatkowych przedsięwzięć i nowych inwestycji.
Dlatego uchwalanie budżetu samorządu wymaga dokonywania wyborów: które potrzeby mieszkańców są najpilniejsze i na jakie przedsięwzięcia wystarczy dostępnych środków?
Z dochodów własnych jednostka samorządu terytorialnego powinna sfinansować… Możliwe odpowiedzi: 1. stacjonowanie garnizonu wojskowego., 2. obchody święta miasta., 3. remont i budowę dróg., 4. utrzymanie szkół i przedszkoli., 5. budowę basenu.
Na poniższej osi czasu zwróć uwagę nie tylko na kolejne etapy rozwoju samorządu terytorialnego, lecz także na to, jak zmieniały się zasady jego finansowania i udział w dochodach publicznych, co istotnie wpływa na kształt współczesnego budżetu JST.
Oceń, czy wprowadzone w 2025 roku nowe zasady liczenia udziałów w PIT i CIT sprzyjają rozwojowi lokalnemu. Odpowiedź uzasadnij.
Wyjaśnij, czy kolejne reformy samorządu terytorialnego w Polsce zwiększyły wpływ obywateli na kształtowanie lokalnej polityki i rozwoju, czy też utrwaliły dominację państwa centralnego.
Podsumowanie
Budżet jednostek samorządu terytorialnego stanowi podstawowy instrument realizacji zadań publicznych na poziomie lokalnym i odzwierciedla zarówno zakres ich obowiązków, jak i stopień samodzielności finansowej. Wydatki JST koncentruja się przede wszystkim na usługach publicznych najbliższych obywatelom - takich jak edukacja, pomoc społeczna, transport lokalny, gospodarka komunalna i infrastruktura - a ich struktura wynika z ustawowego podziału kompetencji między gminy, powiaty i województwa. Efektywność budżetu zależy od stabilności dochodów oraz możliwości planowania inwestycji, które bezpośrednio wpływają na jakośc życia mieszkańców i rozwój lokalny.
Wyobraź sobie, że gmina dysponuje ograniczonymi środkami i może w danym roku zrealizować tylko dwie z czterech inwestycji: remont szkoły, modernizację drogi gminnej, budowę placu zabaw albo rozbudowę lokalnej komunikacji. Wskaż dwie inwestycje, które powinny otrzymać pierwszeństwo, i uzasadnij swój wybór.
Słownik
forma zasilania jednostek samorządu terytorialnego z budżetu państwa
nieodpłatna i bezzwrotna pomoc finansowa udzielana przez państwo określonym podmiotom, np. jednostkom samorządu terytorialnego w celu wspomożenia realizacji przez nie zadań własnych
finansowa pomoc państwa dla samorządów pozwalająca sfinansować określone zadanie inwestycyjne, mające na celu poprawę warunków życia w jednostce samorządowej